不正利用に気づいたときの初動
明細や利用通知に身に覚えのない取引があれば、原因を特定する前に、カードを発行した会社の公式窓口へ連絡します。偽サイトにカード番号を入力したと気づいた場合は、請求が出るまで待ちません。
- カード券面の連絡先、普段使っている公式アプリ、登録済みの公式サイトを開きます。不審なSMSやメールのリンク、そこに書かれた電話番号は使いません。
- 「覚えのない請求がある」「偽サイトへカード情報を入力した」など、起きた事実を伝え、利用停止と再発行の必要性を確認します。
- すでにある不審な請求について、調査や補償の申告が受け付けられたか、追加手続きが必要かを確認します。受付日時と案内された次の行動を控えます。
JCBの補償案内では、対象カードの届け出先として、MyJCBの「登録・内容照会」から「お問い合わせ登録」へ進む手順を示しています。電話での受付先も同じ案内から確認できます。JCBブランドでも発行会社が異なるカードは、カード裏面の窓口を使ってください。
連絡前後に、次の情報を手元の明細や記録で整理します。すべてそろうまで連絡を遅らせる必要はありません。
- 不審な利用の日時、金額、利用先
- カードを最後に使った日時と場所
- カードが手元にあるか
- 偽サイトや不審なSMSに情報を入力したか
- カード会社を名乗る通知や確認メール(本物か不明なものも含む)
アプリに一時停止ボタンがあっても、それだけで不審な請求の調査申告や返金まで済んだとは判断しません。停止できた範囲と、申告の受付を公式窓口でそれぞれ確認してください。
スキミングと他の番号盗用を区別する
スキミングは、カードの磁気情報を読取装置で取得する手口です。
番号盗用は、カード番号などを不正に取得して使う行為を広く指し、フィッシング、偽サイト、情報流出なども含みます。
スキミングと番号盗用は同じ意味ではありません。
カードが手元にあり、明細に不正利用があっても、明細だけで盗用経路を特定することはできません。
原因の調査はカード会社が行うため、利用履歴と入力履歴を伝えて案内を受けます。
警察庁の2005年の白書に、この手口の定義があります。古い資料のため、現在の被害件数や手口の割合を示す根拠にはしていません。
明細と利用履歴を整理する
明細を確認するときは、カードを使った場所と、オンラインで入力した場所を分けます。
店頭やATMで使った場合
最後にカードを使った店舗、ATM、交通機関、海外利用の有無を整理します。
カードを使った場所に不審な点があっても、店舗が原因だと断定しません。
カード会社へ日時と場所を伝え、調査の指示に従います。
オンラインで使った場合
通販サイト、アプリ、サブスクリプション、保存済みカードの利用履歴を確認します。
フィッシングSMSや偽通販サイトに入力した場合は、カード情報を入力した事実と入力日時をカード会社へ伝えます。
カード会社の会員サイトに不正ログインされた可能性がある場合は、カード停止とは別に、会員サイトのパスワードと認証方法も確認します。
明細に見覚えがない場合
明細の店名や日付が、記憶している買い物と違うだけで不正とは断定できません。注文履歴や利用控えと、金額、利用者、前後の日付を照合します。
- 店舗名の代わりに、運営会社名や商業施設名が表示されていないか。
- 通販の購入日と発送日、旅行の予約日と利用日がずれていないか。
- 無料期間後の自動継続や、家族カードの利用ではないか。
- 国内で使ったオンラインサービスが、海外利用として表示されていないか。
これらはJCBが案内する確認例です。似た表示があっても正規利用の証明にはなりません。照合しても分からない場合や不正が疑われる場合は、カード会社へ照会します。
ICチップ、タッチ決済、磁気ストライプの違い
磁気ストライプ取引は、カードの磁気情報を読み取って処理します。ICチップを差し込む取引や、EMV対応のタッチ決済は、磁気情報をそのまま使う取引とは仕組みが異なります。
決済仕様を策定するEMVCoは、EMV対応の非接触IC取引で、取引ごとに一度だけ使うセキュリティコードを生成すると説明しています。従来の磁気ストライプ取引より安全性を高める仕組みです。
このコードは決済時に生成されるもので、カードに印刷されたセキュリティコードとは別です。また、EMVの説明を、すべての非接触カードや決済方式へそのまま当てはめることはできません。
店舗でタッチ決済を使っていても、偽サイトへカード番号を入力したり、会員サイトのパスワードを盗まれたりすれば、別の経路で不正利用される可能性があります。支払い方式の選択と、オンラインでの入力先の確認は分けて行います。
日常の予防
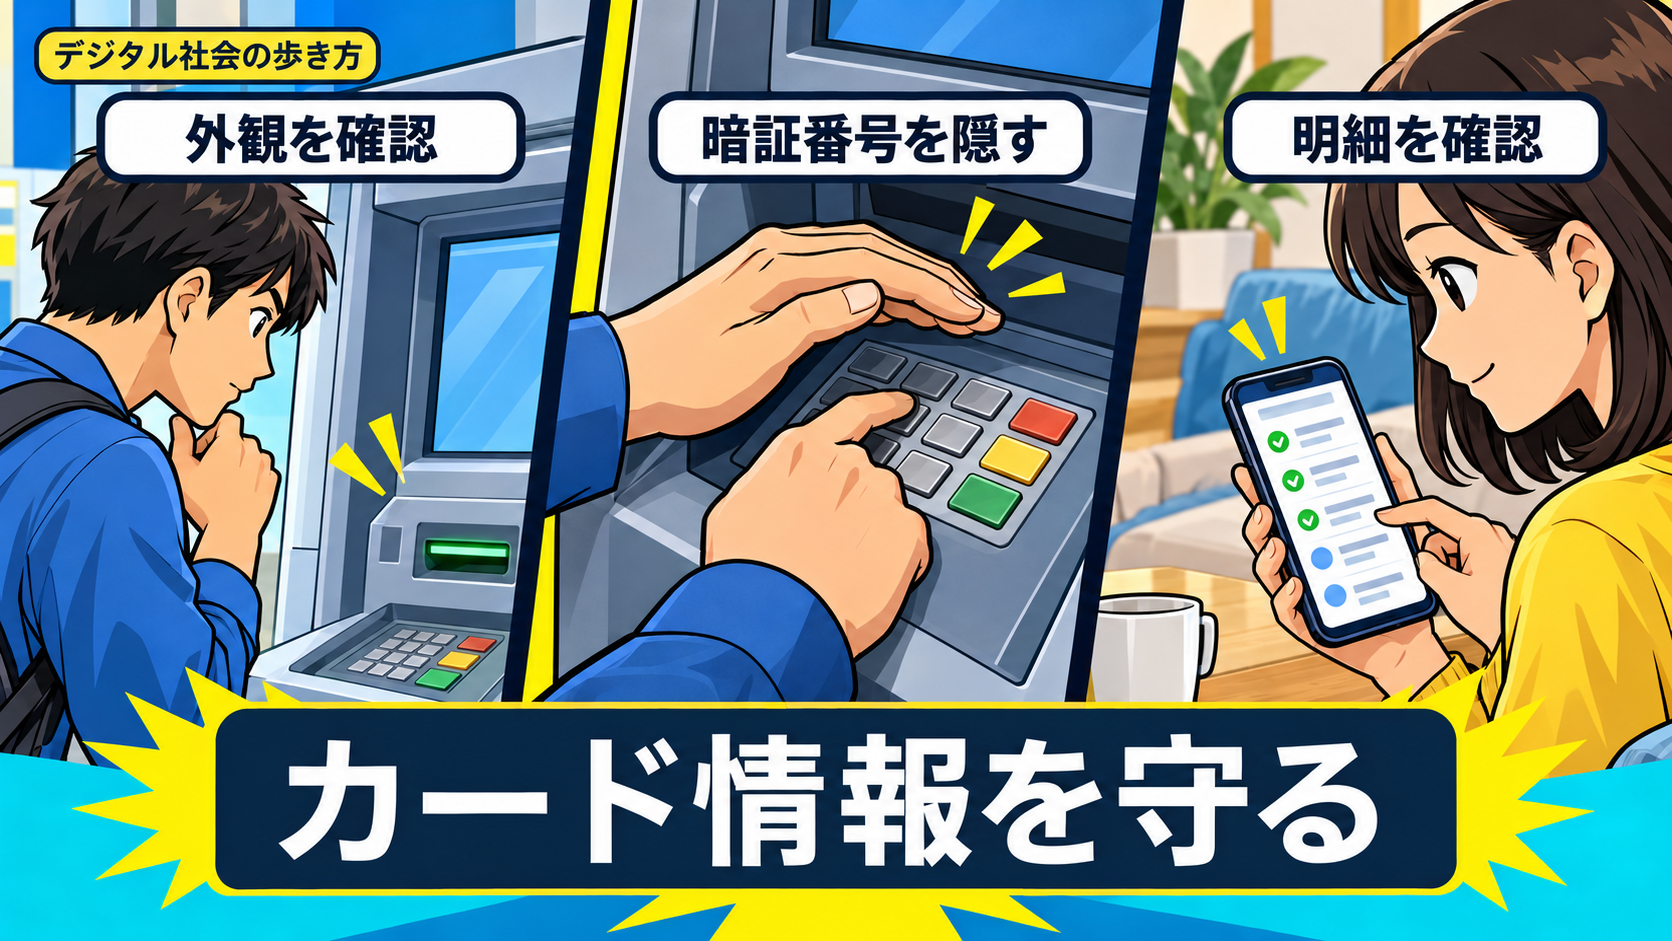
利用明細や利用履歴を、カード会社の公式アプリまたは公式Web明細で確認します。利用通知に気づいたときに加え、毎月の請求が確定したときも、控えや注文履歴と金額を照合します。
通知機能の有無や内容は、カード会社とカードの種類によって異なります。
通知だけに頼らず、明細も確認してください。
オンライン決済では、公式会員サイトの「本人認証サービス」などから、カード発行会社が案内する登録状況を確認します。認証用のメールアドレスや電話番号が現在使えるかも確認してください。画面名や認証方法はカード会社ごとに異なります。
本人認証は不正利用のリスクを下げる材料ですが、偽サイトへの入力やカード番号の流出をすべて防ぐものではありません。
カードの暗証番号は他人に伝えず、カード券面や生年月日から推測されやすい番号を避けます。店頭やATMで入力するときは、もう片方の手などで手元を隠します。
ATMの挿入口やキー周りに不自然な部品が見える場合は、利用をやめて銀行や管理者へ知らせます。見た目に異常がないことだけで安全とは判断せず、利用後の明細も確認します。
カード会社の会員サイトに使うパスワードは、他のサービスと分けます。
カードを使った場所、オンラインで入力したサービス、登録した決済情報を定期的に確認し、不要な保存カードは各サービスの公式設定から削除を検討します。
偽サイトへ入力した場合
偽サイトやフィッシングでは、カード番号だけでなく、有効期限、セキュリティコード、会員サイトの認証情報を求められる場合があります。
カード番号、有効期限、セキュリティコード、会員サイトのパスワード、認証コードのうち、何を入力したかを分けて伝えます。手元に残るURL、画面、注文記録、確認メール、相手とのやり取りを保存します。相談用のメモに、パスワードやカード番号全桁を改めて書く必要はありません。
偽サイトへ戻って確認し直す必要はありません。
警察庁の案内でも、偽サイトへカード番号を入力した場合はカード会社への連絡を促しています。不正な請求がまだ見えていなくても、入力した事実を伝え、利用停止、再発行、補償の条件を確認します。
会員サイトの認証情報を入力した場合は、カード停止とは別に、公式入口からパスワード変更と利用履歴の確認を進めます。同じパスワードを使っているほかのサービスも変更します。ログインできない場合は、カード発行会社の公式窓口でアカウントの復旧方法を確認します。
補償とカード会社への相談
不正利用の補償は、すべてのカードや取引で同じではありません。会員規約、届け出の期限、個別の調査結果によって扱いが変わります。
たとえばJCBの補償案内も、対象カード、届け出の期限、調査への協力などの条件を示しています。同じブランドのカードでも発行会社が異なる場合があるため、自分のカードの窓口へ確認してください。
- 申告期限はいつか。利用日、明細の通知日など、どの日から数えるのか。
- 停止、再発行、不審な請求の調査申告は、それぞれ受け付けられたか。
- 追加の申告書や証拠、警察への届け出が必要か。
- 調査中の請求や引き落としはどう扱われるか。
- 調査結果はいつ、どの方法で届くか。届かなければどこへ問い合わせるか。
初動の一区切りは、停止の状態、調査申告の受付、次に必要な手続きと期限を確認できた時点です。問い合わせを送信したことや、通知が止まったことだけで、調査や補償が完了したとは判断しません。
再発行になった場合は、カード会社の案内に沿って、継続課金や公共料金などの登録カードを更新する必要があるかも確認します。請求の取消しや返金は、明細とカード会社の回答で確かめてください。
よくある質問
明細の請求名が店舗名と異なる場合は、不正利用ですか?
請求名だけでは判断できません。
店舗の運営会社名などが表示される場合があります。注文履歴や控えと金額や前後の日付を照合し、それでも分からない場合はカード会社へ照会します。請求名だけを見て放置しないようにしてください。
参考資料
- 警察庁「偽ショッピングサイト、詐欺サイト対策」
- 警察庁「平成17年警察白書 カード犯罪」(手口の定義)
- JCB「利用覚えのない請求があった」
- JCB「カード不正利用時の補償」
- EMVCo「EMV Contactless Chip」
- 日本クレジット協会「クレジットカード不正利用5つの対策」
- FBI「Skimming」(英語)
確認日:2026年10月6日。公式資料を基にした一般的な対策案内です。個別の停止手続きや補償判断は、カード発行会社へ確認してください。
記事内のイラストはAIで作成した説明用のイメージで、実在の端末やアプリの画面ではありません。
最終更新日: